Domain ncua.de kaufen?
Wir ziehen mit dem Projekt
ncua.de um.
Sind Sie am Kauf der Domain
ncua.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ncua.de kaufen?
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **

Ähnliche Suchbegriffe für Refurbishment
Top-Angebote
Produkte zum Begriff Refurbishment:
-
Innovations for Sustainable Building Design and Refurbishment in Scotland, FachbücherDas Buch "Innovations for Sustainable Building Design and Refurbishment in Scotland" bietet einen umfassenden Überblick über innovative Ansätze zur nachhaltigen Gestaltung und Sanierung von Gebäuden. Es basiert auf den Ergebnissen von Machbarkeitsstudien, die von Forschenden schottischer Universitäten in Zusammenarbeit mit kleinen und mittelständischen Unternehmen im Rahmen des Projekts CIC Start Online durchgeführt wurden. Dieses Projekt, das von September 2009 bis Februar 2013 lief, wurde von der Glasgow Caledonian University geleitet und umfasste mehrere renommierte Institutionen, darunter die Edinburgh Napier University und die University of Edinburgh. Das Buch behandelt verschiedene Themen wie Kontext und Richtlinien, Planung, Gebäudedesign, Technologien, Konstruktion, Sanierung und Leistung. Es bietet wertvolle Einblicke in die getesteten Innovationen und hebt potenzielle zukünftige Forschungsbereiche hervor.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 96800277 Refurbishment kit LE PLU 18L35 727 RS CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 350mA und einer radial symmetrisch Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 2700K. Leuchten Leistung: 20,2 W Leuchten Lichtstrom: 2278 lm Leuchten Lichtausbeute: 113 lm/W Gewicht: 2,27 kg Scx: m2395,51 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 96800278 Refurbishment kit LE PLU 18L350 730 RS CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 350mA und einer radial symmetrisch Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 3000K Leuchten Leistung: 20,2 W Leuchten Lichtstrom: 2582 lm Leuchten Lichtausbeute: 128 lm/W Scx: m2395,51 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter



-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **

Was kann man der Bank als Sicherheit für einen Kredit anbieten?
Was kann man der Bank als Sicherheit für einen Kredit anbieten? Es gibt verschiedene Arten von Sicherheiten, die für einen Kredit angeboten werden können. Dazu gehören beispielsweise Immobilien, Fahrzeuge, Wertpapiere, Lebensversicherungen oder auch Bürgschaften. Die Art der Sicherheit hängt oft von der Höhe des Kreditbetrags und der Bonität des Kreditnehmers ab. Indem man der Bank eine Sicherheit anbietet, minimiert man das Risiko für die Bank und erhöht somit die Chancen auf eine Kreditzusage. **
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Top-Angebote
Produkte zum Begriff Refurbishment:
-
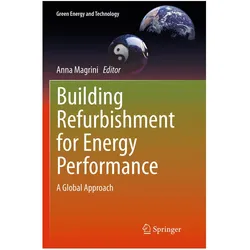
Building Refurbishment for Energy Performance, Fachbücher von Anna MagriniDas Fachbuch "Building Refurbishment for Energy Performance" von Anna Magrini bietet eine umfassende Analyse der Energieeffizienz im Gebäudesektor, der in Europa für 40 % des Energieverbrauchs verantwortlich ist. Es beleuchtet die Auswirkungen des Gebäudesektors auf die Treibhausgasemissionen und präsentiert effiziente Methoden zur Reduzierung dieser Emissionen. Der Inhalt umfasst die Untersuchung von Gebäudehüllen, Heizsystemen, den Einsatz von Solarenergie sowie die Bewertung der ökologischen und energetischen Nachhaltigkeit der vorgeschlagenen Lösungen. Nach einer kurzen Einführung in die physikalischen Grundlagen werden Ergebnisse vorgestellt, die kosteneffektive technische Strategien unterstützen, um Massnahmen zur Energieeinsparung in den kritischsten Bereichen mit dem grössten wirtschaftlichen Vorteil zu fördern.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mapping for Robotic Refurbishment, Fachbücher von Sami Charaf Eddine"Mapping for Robotic Refurbishment" ist ein Fachbuch, das sich mit innovativen Ansätzen zur Kartierung für die robotergestützte Renovierung befasst. Es bietet eine umfassende Analyse und praktische Lösungen für die Herausforderungen, die bei der Durchführung von Renovierungsarbeiten in unterschiedlichen Sichtverhältnissen auftreten können. Das Buch gliedert sich in drei Hauptmodule: die Erstellung von Karten unter regulären Sichtbedingungen, die semantische Kartenanreicherung und die Kartenerstellung in Umgebungen mit geringer Sicht. Diese Module ermöglichen es, präzise und informative Karten zu generieren, die nicht nur die Navigation mobiler Einheiten unterstützen, sondern auch die Planung und Durchführung von Renovierungsaufgaben erleichtern. Die vorgestellten Methoden sind besonders relevant für Fachleute im Bereich Technik und IT, die sich mit der Automatisierung und Optimierung von Renovierungsprozessen befassen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovations for Sustainable Building Design and Refurbishment in Scotland, FachbücherDas Buch "Innovations for Sustainable Building Design and Refurbishment in Scotland" bietet einen umfassenden Überblick über innovative Ansätze zur nachhaltigen Gestaltung und Sanierung von Gebäuden. Es basiert auf den Ergebnissen von Machbarkeitsstudien, die von Forschenden schottischer Universitäten in Zusammenarbeit mit kleinen und mittelständischen Unternehmen im Rahmen des Projekts CIC Start Online durchgeführt wurden. Dieses Projekt, das von September 2009 bis Februar 2013 lief, wurde von der Glasgow Caledonian University geleitet und umfasste mehrere renommierte Institutionen, darunter die Edinburgh Napier University und die University of Edinburgh. Das Buch behandelt verschiedene Themen wie Kontext und Richtlinien, Planung, Gebäudedesign, Technologien, Konstruktion, Sanierung und Leistung. Es bietet wertvolle Einblicke in die getesteten Innovationen und hebt potenzielle zukünftige Forschungsbereiche hervor.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
Ähnliche Suchbegriffe für Refurbishment
-
Zumtobel 96800277 Refurbishment kit LE PLU 18L35 727 RS CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 350mA und einer radial symmetrisch Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 2700K. Leuchten Leistung: 20,2 W Leuchten Lichtstrom: 2278 lm Leuchten Lichtausbeute: 113 lm/W Gewicht: 2,27 kg Scx: m2395,51 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 96800278 Refurbishment kit LE PLU 18L350 730 RS CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 350mA und einer radial symmetrisch Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 3000K Leuchten Leistung: 20,2 W Leuchten Lichtstrom: 2582 lm Leuchten Lichtausbeute: 128 lm/W Scx: m2395,51 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 96800284 Refurbishment kit LE PLU 18L35 730 WST CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 350mA und einer Breite Anliegerstraße (asymmetrisch) Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 3000K Leuchten Leistung: 20,2 W Leuchten Lichtstrom: 2372 lm Leuchten Lichtausbeute: 117 lm/W Gewicht: 2,27 kg Scx: m2389,04 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 96800290 Refurbishment kit LE PLU 18L50 730 RS CL2Eine Modernisierungslösung, die eine hervorragende Beleuchtungsleistung, Energieeinsparungen und Umweltbewusstsein bietet. 18 LEDs betrieben mit 500mA und einer radial symmetrisch Optik. Schutzklasse II. nicht dimmbares Betriebsgerät Elektronisches. Korpus: Kunststoff in weiß. Inklusive LED-Modul mit 3000K Leuchten Leistung: 28,2 W Leuchten Lichtstrom: 3547 lm Leuchten Lichtausbeute: 126 lm/W Gewicht: 2,27 kg Scx: m2395,51 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Was kann man der Bank als Sicherheit für einen Kredit anbieten?
Was kann man der Bank als Sicherheit für einen Kredit anbieten? Es gibt verschiedene Arten von Sicherheiten, die für einen Kredit angeboten werden können. Dazu gehören beispielsweise Immobilien, Fahrzeuge, Wertpapiere, Lebensversicherungen oder auch Bürgschaften. Die Art der Sicherheit hängt oft von der Höhe des Kreditbetrags und der Bonität des Kreditnehmers ab. Indem man der Bank eine Sicherheit anbietet, minimiert man das Risiko für die Bank und erhöht somit die Chancen auf eine Kreditzusage. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.