Domain ncua.de kaufen?
Wir ziehen mit dem Projekt
ncua.de um.
Sind Sie am Kauf der Domain
ncua.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ncua.de kaufen?
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **

Ähnliche Suchbegriffe für Wertaufstellung
Top-Angebote
Produkte zum Begriff Wertaufstellung:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **

Was kann man der Bank als Sicherheit für einen Kredit anbieten?
Was kann man der Bank als Sicherheit für einen Kredit anbieten? Es gibt verschiedene Arten von Sicherheiten, die für einen Kredit angeboten werden können. Dazu gehören beispielsweise Immobilien, Fahrzeuge, Wertpapiere, Lebensversicherungen oder auch Bürgschaften. Die Art der Sicherheit hängt oft von der Höhe des Kreditbetrags und der Bonität des Kreditnehmers ab. Indem man der Bank eine Sicherheit anbietet, minimiert man das Risiko für die Bank und erhöht somit die Chancen auf eine Kreditzusage. **
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Top-Angebote
Produkte zum Begriff Wertaufstellung:
-
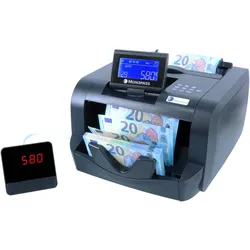
Monepass – Banknotenzähler mit Wertaufstellung auf sortierten Bündeln und fünffacher Erkennung UV/MGI/MGT/IR/2DMultivaluta Banknotenzähler Monepass MP-2255 Hauptvorteile Leistungsstark zu wettbewerbsfähigem Preis , ideal für den Einzelhandel Funktion zur Wertberechnung für sortierte Bündel (EUR) : schnelle Summierung und Aufschlüsselung nach Stückelung Hohe Falschgelderkennung: UV, MGI, MGT, IR, 2D Automatische Erkennung versteckter oder kleinerer Banknoten Automatischer Stopp und akustisches Signal bei verdächtigem Banknoten Drehbares LCD-Display + Kundenanzeige enthalten Erweiterte Funktionen: Kumulierung, Bündelbildung, manueller oder automatischer Start Kompatibel mit Schecks und Essensgutscheinen Beschreibung Der neue Multivaluta-Zähler Monepass MP-2255 wurde für Händler entwickelt, die ein zuverlässiges und leistungsstarkes Werkzeug zu einem wettbewerbsfähigen Preis suchen. Sein Hauptvorteil ist die Funktion zur Wertberechnung für sortierte Bündel (nur in Euro): Legen Sie nacheinander Ihre Bündel zu 5€, 10€, 20€... ein, und die MP-2255 berechnet automatisch den Gesamtbetrag. Es wird auch die Aufschlüsselung nach Stückelung (Menge und Betrag) für eine präzise Kassenkontrolle angezeigt. Mehrfache Analysetechnologien (UV, MGI und MGT, Infrarot und 2D) gewährleisten ein hohes Maß an Falschgelderkennung. Versteckte oder kleinere Banknoten werden automatisch erkannt und der Zählvorgang bei Verdacht sofort gestoppt, inklusive akustischem Alarm. Die MP-2255 bietet klassische Funktionen wie Kumulierung und Bündelbildung, manuellen oder automatischen Start mit 3 Sekunden Verzögerung und ein drehbares LCD-Display mit hohem Kontrast. Lieferung inklusive Kundenanzeige, Bündelführungen und mehrsprachigem Handbuch (ES, DE, IT, NL, FR). Technische Daten Technologie: Rückeinzug Detektionen: UV, MGI, MGT, IR, 2D Wertberechnung: Ja, für sortierte Bündel (EUR) Erkennung versteckter Banknoten: Ja (2D / DD Technologie) Zählgeschwindigkeit: 1000 Banknoten/Minute Akustisches Signal: Ja, bei verdächtigem Banknoten Funktionen: Bündelbildung, Kumulierung Erkennung: gefaltete, verkettete und doppelte Banknoten Start: manuell oder automatisch Display: LCD drehbar + Kundenanzeige Kapazität Einwurf / Auffangfach: 150 / 150 Banknoten Akzeptierte Dokumente: Schecks, Essensgutscheine, Formate 90x50 bis 180x100 mm Tragegriff: einziehbar Einfacher Zählmodus: EUR, GBP, USD... Von EZB getestet: Nein Stromversorgung: 230V / 50Hz Abmessungen: 309 x 272 x 171 mm Gewicht: 5,3 kg Zertifizierung: CE196,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
Ähnliche Suchbegriffe für Wertaufstellung
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Was kann man der Bank als Sicherheit für einen Kredit anbieten?
Was kann man der Bank als Sicherheit für einen Kredit anbieten? Es gibt verschiedene Arten von Sicherheiten, die für einen Kredit angeboten werden können. Dazu gehören beispielsweise Immobilien, Fahrzeuge, Wertpapiere, Lebensversicherungen oder auch Bürgschaften. Die Art der Sicherheit hängt oft von der Höhe des Kreditbetrags und der Bonität des Kreditnehmers ab. Indem man der Bank eine Sicherheit anbietet, minimiert man das Risiko für die Bank und erhöht somit die Chancen auf eine Kreditzusage. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.